Nhiều doanh nghiệp gặp cùng một bài toán: hai nhân sự có chức danh tương đương nhưng mức thu nhập rất khác nhau, người làm tốt chưa chắc được ghi nhận tương xứng, còn bộ phận nhân sự khó giải thích vì sao một vị trí được trả mức lương nhất định. Lương 3P được sử dụng để giải quyết bài toán này bằng cách tách căn cứ trả lương thành giá trị vị trí, năng lực người đảm nhiệm và kết quả công việc.
Với người lao động, hiểu lương 3P giúp đọc offer rõ hơn và biết yếu tố nào có thể làm thu nhập tăng hoặc giảm. Với doanh nghiệp, một hệ thống lương 3P được xây dựng đúng có thể hỗ trợ chuẩn hóa chính sách đãi ngộ, giảm trả lương theo cảm tính và liên kết tiền lương với hiệu quả công việc. Tuy nhiên, 3P là phương pháp quản trị tiền lương, không phải công thức pháp luật bắt buộc mọi doanh nghiệp phải áp dụng.
Trước khi phân chia P1, P2, P3, cần hiểu các cấu phần tiền lương theo pháp luật lao động.
Contents
- 1 Lương 3P là gì?
- 2 Hệ thống lương 3P gồm những thành phần nào?
- 3 Cách tính lương 3P và ví dụ dễ hiểu
- 4 Lưu ý pháp lý khi áp dụng chính sách lương 3P
- 4.1 Lương 3P có bắt buộc theo pháp luật không?
- 4.2 P3 là tiền lương hay tiền thưởng?
- 4.3 Chuyển sang 3P có được tự giảm lương đã thỏa thuận?
- 4.4 Không đạt KPI có phải là bị khấu trừ lương?
- 4.5 Không được trả thấp hơn mức lương tối thiểu
- 4.6 Cần công khai thang lương, bảng lương
- 4.7 Lương 3P và căn cứ đóng BHXH
- 5 Lợi ích và giới hạn của lương 3P
- 6 6 bước xây dựng hệ thống lương 3P phù hợp
- 7 Câu hỏi thường gặp về lương 3P
Lương 3P là gì?
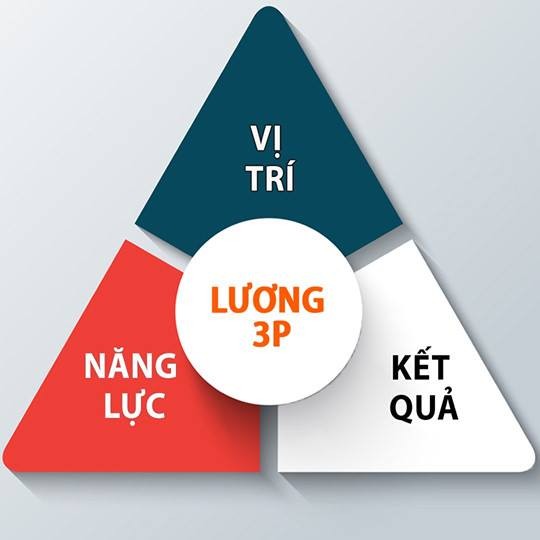
Lương 3P là phương pháp trả lương dựa trên ba nhóm căn cứ: Position – giá trị của vị trí công việc, Person – năng lực của người đảm nhiệm vị trí và Performance – kết quả hoặc hiệu suất công việc. Đây cũng là cách giải thích phổ biến trong các tài liệu về quản trị nhân sự và tiền lương.
Điểm quan trọng là cơ chế lương 3P không chỉ hỏi một nhân viên đang giữ chức danh gì. Hệ thống còn xem xét người đó đáp ứng yêu cầu công việc đến đâu và tạo ra kết quả như thế nào. Nhờ vậy, hai người cùng chức danh có thể nằm trong cùng dải lương vị trí nhưng có thu nhập khác nhau nếu bậc năng lực hoặc kết quả thực hiện công việc khác nhau.
Lương 3P khác cách trả lương truyền thống như thế nào?
Trong mô hình trả lương chủ yếu dựa vào chức danh hoặc thâm niên, mức thu nhập có thể tăng theo thời gian làm việc mà chưa phản ánh đầy đủ giá trị công việc và hiệu suất. Lương 3P bổ sung hai lớp đánh giá quan trọng là năng lực và kết quả. Điều này giúp doanh nghiệp trả lời rõ hơn tại sao một người được xếp ở bậc lương nhất định và cần cải thiện điều gì để nâng thu nhập.
| Tiêu chí | Trả lương thiên về truyền thống | Hệ thống lương 3P |
|---|---|---|
| Căn cứ chính | Chức danh, thâm niên, thỏa thuận tuyển dụng | Vị trí, năng lực, kết quả |
| Khả năng giải thích mức lương | Có thể phụ thuộc nhiều vào lịch sử thỏa thuận | Có hệ thống tiêu chí và bậc đánh giá |
| Gắn với hiệu suất | Tùy chính sách từng doanh nghiệp | Được thể hiện rõ qua P3 |
| Yêu cầu dữ liệu | Thấp hơn | Cần mô tả công việc, khung năng lực, KPI hoặc tiêu chí kết quả |
Ba câu hỏi cốt lõi của cơ chế lương 3P
- P1: Công việc này có giá trị bao nhiêu đối với tổ chức và thị trường lao động?
- P2: Người đang đảm nhiệm vị trí đáp ứng yêu cầu năng lực ở mức nào?
- P3: Người đó đã tạo ra kết quả gì trong kỳ đánh giá?
Khi ba câu hỏi trên được trả lời bằng tiêu chí và dữ liệu rõ ràng, chính sách lương 3P sẽ dễ minh bạch hơn với cả quản lý và người lao động.
Hệ thống lương 3P gồm những thành phần nào?
P1 – Pay for Position: Trả lương theo vị trí
P1 phản ánh giá trị của công việc, không phải giá trị cá nhân của người đang làm công việc đó. Doanh nghiệp thường xác định P1 thông qua mức độ trách nhiệm, độ phức tạp, ảnh hưởng đến kết quả kinh doanh, điều kiện làm việc, yêu cầu chuyên môn và dữ liệu tiền lương thị trường.
Ví dụ, vị trí kế toán trưởng có phạm vi trách nhiệm và yêu cầu chuyên môn khác nhân viên kế toán nên được xếp vào nhóm hoặc dải lương khác. Để P1 của lương 3P có cơ sở, doanh nghiệp cần chuẩn hóa chức danh và mô tả công việc trước khi định giá.
P2 – Pay for Person: Trả lương theo năng lực
P2 ghi nhận mức độ đáp ứng năng lực của từng cá nhân. Doanh nghiệp có thể xây dựng khung năng lực gồm kiến thức, kỹ năng, hành vi nghề nghiệp và năng lực quản lý phù hợp với từng vị trí.
Một sai lầm thường gặp khi xây hệ thống lương 3P là trả thêm cho mọi kỹ năng mà nhân viên sở hữu dù kỹ năng đó không cần thiết cho công việc. Cách phù hợp hơn là xác định năng lực nào thực sự tạo giá trị cho vị trí, mô tả các cấp độ thành thạo và đánh giá theo cùng một tiêu chuẩn.
P3 – Pay for Performance: Trả lương theo kết quả
P3 liên kết thu nhập với kết quả thực hiện công việc. Căn cứ có thể là KPI, doanh thu, sản lượng, chất lượng, tiến độ, mục tiêu dự án hoặc bộ tiêu chí kết quả phù hợp với từng vị trí. KPI là một công cụ phổ biến nhưng không phải lựa chọn duy nhất.
Đối với vị trí kinh doanh, P3 có thể chiếm tỷ trọng đáng kể. Với vị trí hỗ trợ như hành chính hoặc kế toán, doanh nghiệp thường cần thiết kế tỷ trọng biến động thận trọng hơn để tránh tạo áp lực chạy theo chỉ số mà bỏ qua chất lượng và tính tuân thủ.
Xem thêm: Bộ luật Lao động 2019
Cách tính lương 3P và ví dụ dễ hiểu
Công thức lương 3P phổ biến
Một cách biểu diễn đơn giản thường gặp là:
Thu nhập theo 3P = P1 + P2 + P3
Tuy nhiên, không nên hiểu rằng mọi doanh nghiệp bắt buộc phải tách ba khoản này thành ba dòng tiền độc lập. Trong thực tế, P1 và P2 có thể được kết hợp để xác định mức lương cố định hoặc bậc lương của cá nhân, còn P3 là phần biến đổi theo kết quả. Vì vậy, cách tính lương 3P cần được thiết kế phù hợp với mô hình quản trị và quy chế trả lương của từng doanh nghiệp.
Ví dụ cách tính lương 3P
Giả sử một chuyên viên kinh doanh được doanh nghiệp thiết kế thu nhập mục tiêu như sau:
- P1 theo vị trí: 10.000.000 đồng.
- P2 theo bậc năng lực: 2.000.000 đồng.
- P3 mục tiêu khi hoàn thành 100 phần trăm KPI: 4.000.000 đồng.
Nếu tháng này nhân viên đạt 90 phần trăm mức P3 mục tiêu và doanh nghiệp áp dụng tỷ lệ chi trả tuyến tính, phần P3 được xác định trước khấu trừ là 3.600.000 đồng. Tổng thu nhập 3P trước các khoản điều chỉnh khác là 15.600.000 đồng.
Ví dụ trên chỉ nhằm minh họa cách tính lương 3P. Tỷ lệ P1, P2, P3 không có một con số cố định áp dụng cho mọi doanh nghiệp. Tỷ trọng cần được thiết kế dựa trên tính chất công việc, khả năng đo lường kết quả, quỹ lương và mức độ biến động thu nhập mà doanh nghiệp chấp nhận.
Bảng lương 3P nên thể hiện những gì?
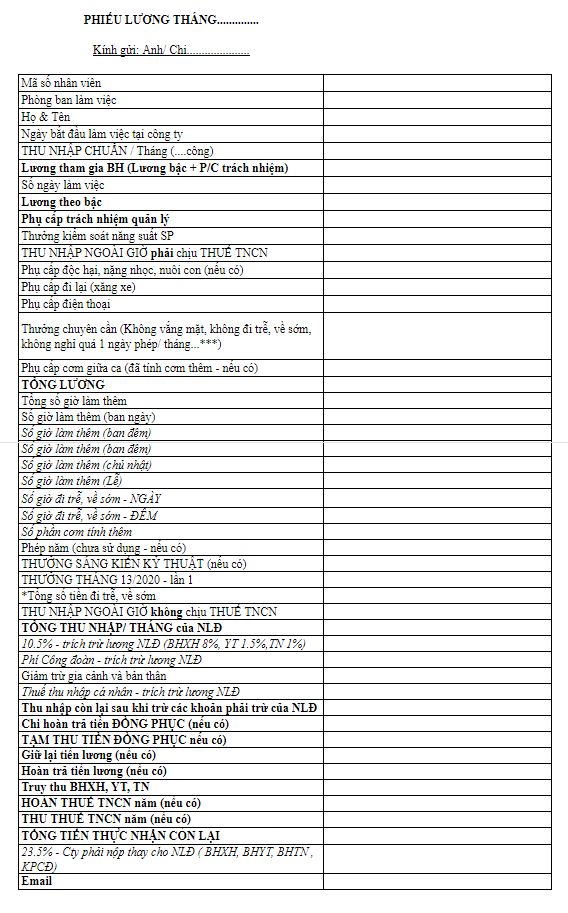
Một bảng lương 3P dễ kiểm tra nên thể hiện tối thiểu mã hoặc tên nhân viên, vị trí, P1, bậc năng lực hoặc P2, mức P3 mục tiêu, kết quả đánh giá P3, phụ cấp, khoản bổ sung, tiền làm thêm giờ nếu có, các khoản khấu trừ và thu nhập thực nhận.
Đối với người lao động, nên kiểm tra kỹ phần nào là thu nhập cố định, phần nào phụ thuộc kết quả và điều kiện để nhận đủ P3 trước khi ký hợp đồng. Đối với doanh nghiệp, tiêu chí càng rõ thì nguy cơ tranh cãi khi tính lương 3P càng thấp.
Lưu ý pháp lý khi áp dụng chính sách lương 3P
Lương 3P có bắt buộc theo pháp luật không?
Pháp luật lao động không bắt buộc doanh nghiệp phải áp dụng mô hình có tên lương 3P. Đây là phương pháp quản trị do doanh nghiệp lựa chọn. Tuy nhiên, khi đưa vào hợp đồng, thang bảng lương, quy chế hoặc thực tế trả lương, doanh nghiệp vẫn phải tuân thủ các quy định chung về tiền lương.
Theo Bộ luật Lao động 2019, tiền lương gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác; người sử dụng lao động phải xây dựng thang lương, bảng lương và định mức lao động, đồng thời công bố công khai theo quy định.
P3 là tiền lương hay tiền thưởng?
P3 mô tả yếu tố kết quả trong quản trị, không tự xác định bản chất pháp lý. Nếu được thỏa thuận như khoản tiền lương theo kết quả, phải thực hiện đúng điều kiện và cách tính đã cam kết. Nếu thiết kế là thưởng theo Điều 104 Bộ luật Lao động, cần xác định căn cứ, điều kiện, mức và thời điểm thưởng trong quy chế phù hợp.
Quy chế thưởng do người sử dụng lao động quyết định và công bố tại nơi làm việc sau khi tham khảo ý kiến tổ chức đại diện người lao động tại cơ sở nếu nơi đó có tổ chức này. Không đổi tên khoản lương đã cam kết thành thưởng chỉ để từ chối thanh toán. Xem giải thích quy định công khai quy chế thưởng.
Chuyển sang 3P có được tự giảm lương đã thỏa thuận?
Quy chế mới không tự thay thế nội dung hợp đồng đang có hiệu lực. Nếu thay đổi mức lương, cấu phần hoặc điều kiện chi trả đã thỏa thuận trong hợp đồng, thực hiện Điều 33 Bộ luật Lao động: bên yêu cầu thông báo trước ít nhất 03 ngày làm việc về nội dung cần sửa; hai bên thống nhất bằng phụ lục hoặc hợp đồng mới. Nếu không thỏa thuận được thì tiếp tục thực hiện hợp đồng đã giao kết.
Đối chiếu hướng dẫn về sửa đổi hợp đồng lao động. Chạy thử 3P nên dùng dữ liệu mô phỏng; nếu trả lương thực tế theo cơ chế mới thì vẫn phải bảo đảm thỏa thuận và quy định áp dụng.
Không đạt KPI có phải là bị khấu trừ lương?
Không thể kết luận chỉ từ việc thu nhập giảm. Cần phân biệt tính phần thu nhập theo mức độ hoàn thành trên cơ sở đã thỏa thuận với khấu trừ tiền lương hoặc phạt tiền. Cơ quan quản lý đã giải thích một trường hợp hệ số đánh giá năng suất, chất lượng theo Điều 95 không phải khấu trừ lương. Điều này không có nghĩa mọi cách cắt lương dưới tên KPI đều hợp pháp.
Không được phạt tiền, cắt lương thay xử lý kỷ luật theo Điều 127. Khấu trừ để bồi thường thiệt hại phải đáp ứng Điều 102, 129; không lấy việc thiếu KPI làm căn cứ tự động trừ khoản lương đã được hưởng. Tiêu chí, dữ liệu và kết quả đánh giá cần đủ rõ để người lao động kiểm tra. Xem giải đáp về lương theo hệ số đánh giá.
Không được trả thấp hơn mức lương tối thiểu
Từ ngày 1 tháng 1 năm 2026, Nghị định 293/2025/NĐ-CP quy định mức lương tối thiểu tháng lần lượt là 5.310.000 đồng tại vùng I, 4.730.000 đồng tại vùng II, 4.140.000 đồng tại vùng III và 3.700.000 đồng tại vùng IV. Mức lương theo công việc hoặc chức danh của người lao động làm đủ thời giờ bình thường và hoàn thành công việc đã thỏa thuận không được thấp hơn mức tối thiểu tương ứng.
| Vùng | Lương tối thiểu tháng từ 01/01/2026 | Lương tối thiểu giờ |
|---|---|---|
| I | 5.310.000 đồng | 25.500 đồng |
| II | 4.730.000 đồng | 22.700 đồng |
| III | 4.140.000 đồng | 20.000 đồng |
| IV | 3.700.000 đồng | 17.800 đồng |
Không chỉ cộng tổng thu nhập mục tiêu P1 + P2 + P3 để kết luận đạt mức tối thiểu. Phải kiểm tra mức lương theo công việc hoặc chức danh và điều kiện áp dụng theo Điều 4; phân biệt thu nhập mục tiêu với mức thực tế được hưởng.
Tra Nghị định 293/2025/NĐ-CP và địa bàn áp dụng mức tối thiểu. Xác định đúng vùng và thời giờ làm việc bình thường trước khi đối chiếu.
Cần công khai thang lương, bảng lương
Điều 93 Bộ luật Lao động 2019 yêu cầu người sử dụng lao động xây dựng thang lương, bảng lương, định mức lao động và công bố công khai tại nơi làm việc trước khi thực hiện. Nơi có tổ chức đại diện người lao động tại cơ sở thì phải tham khảo ý kiến theo quy định.
Vì vậy, chính sách lương 3P không nên chỉ tồn tại trong một file Excel của phòng nhân sự. Các nguyên tắc xếp bậc, tiêu chí đánh giá và cách trả thu nhập cần được thể hiện trong hệ thống văn bản nội bộ phù hợp.
Lương 3P và căn cứ đóng BHXH
Không mặc định chỉ P1 tính đóng, cũng không mặc định toàn bộ P2, P3 đều phải đóng hoặc đều được loại trừ. Cần xác định từng khoản theo Điều 31 Luật BHXH 2024 và Điều 7 Nghị định 158/2025/NĐ-CP.
Đối với tiền lương do người sử dụng lao động quyết định, đối chiếu mức lương theo công việc hoặc chức danh, phụ cấp thuộc diện tính đóng và khoản bổ sung xác định được mức tiền cụ thể, trả thường xuyên, ổn định mỗi kỳ. Các khoản phụ cấp, bổ sung phụ thuộc hoặc biến động theo năng suất, quá trình làm việc và chất lượng công việc được phân biệt theo hướng dẫn tại Điều 7. Tên gọi P1, P2, P3 không thay thế việc kiểm tra bản chất, hợp đồng và thực tế chi trả.
Tham khảo hướng dẫn về tiền lương làm căn cứ đóng BHXH tại Nghị định 158/2025/NĐ-CP.
Việc trả lương theo 3P vẫn phải tuân thủ kỳ hạn, bảng kê và nguyên tắc trả trực tiếp, đầy đủ, đúng hạn. Xem quy định trả lương và cách phân biệt phụ cấp lương khi xây dựng bảng tính.
Lợi ích và giới hạn của lương 3P
3P có thể giúp giải thích căn cứ xếp lương, ghi nhận năng lực và kết quả, nhưng không tự bảo đảm công bằng. Mô tả công việc sai, đánh giá cảm tính hoặc KPI thiếu dữ liệu vẫn có thể gây tranh chấp. Cần cân bằng thu nhập cố định, phần biến đổi và tiêu chí chất lượng phù hợp từng vị trí.
6 bước xây dựng hệ thống lương 3P phù hợp
- Chuẩn hóa vị trí: xác định nhiệm vụ, trách nhiệm và yêu cầu công việc trước khi định giá P1.
- Xây dải lương vị trí: so sánh giá trị công việc, khả năng chi trả và mức tối thiểu áp dụng.
- Thiết kế bậc năng lực: dùng tiêu chí, bằng chứng và chu kỳ đánh giá rõ ràng để xác định P2; chu kỳ là lựa chọn quản trị, không phải mặc định luật định.
- Xác định P3: làm rõ bản chất lương hay thưởng, chỉ tiêu, nguồn dữ liệu, tỷ trọng và cách tính khi hoàn thành một phần.
- Hoàn thiện hồ sơ: đối chiếu hợp đồng, thỏa ước, thang bảng lương, định mức, quy chế thưởng và căn cứ BHXH; thực hiện tham khảo ý kiến, công bố và sửa hợp đồng khi cần.
- Mô phỏng và kiểm tra: thử với nhiều tình huống trước khi triển khai; giải thích cho người lao động và thiết lập nơi tiếp nhận phản hồi.
Khi xây dựng định mức lao động, cần đáp ứng Điều 93: mức trung bình để số đông người lao động thực hiện được trong thời giờ bình thường và áp dụng thử trước khi ban hành chính thức. Không đồng nhất mọi KPI với định mức lao động, nhưng cũng không dùng KPI để bỏ qua quy định về thời giờ và quyền lợi.
Câu hỏi thường gặp về lương 3P
Lương 3P có phải là P1 cộng P2 cộng P3 không?
P1 cộng P2 cộng P3 là cách mô tả đơn giản và phổ biến. Tuy nhiên, doanh nghiệp có thể dùng ba yếu tố này làm căn cứ xếp lương thay vì tách thành ba khoản tiền độc lập. Quan trọng nhất là lương 3P phải có nguyên tắc xác định rõ ràng và nhất quán.
Doanh nghiệp nhỏ có nên áp dụng lương 3P?
Có thể, nhưng không nhất thiết phải xây một hệ thống quá phức tạp. Doanh nghiệp nhỏ có thể bắt đầu bằng chuẩn hóa vị trí, xây vài bậc năng lực và lựa chọn một số chỉ tiêu kết quả quan trọng. Khi quy mô tăng, hệ thống lương 3P có thể được mở rộng dần.
P3 có phải lúc nào cũng là KPI?
Không. KPI là một phương pháp phổ biến để đo P3 nhưng doanh nghiệp có thể sử dụng mục tiêu dự án, doanh thu, sản lượng, chất lượng, SLA hoặc bộ tiêu chí kết quả khác. Công cụ nào được chọn cũng cần có dữ liệu kiểm chứng và liên quan trực tiếp đến công việc.
P2 có tăng hàng tháng không?
Thông thường P2 gắn với bậc năng lực nên không nhất thiết thay đổi mỗi tháng. Doanh nghiệp có thể đánh giá năng lực theo chu kỳ sáu tháng, một năm hoặc khi nhân viên thay đổi cấp bậc. Chu kỳ cụ thể cần được ghi rõ trong chính sách lương 3P.
Lương 3P có phải đóng BHXH không?
Việc xác định tiền lương đóng BHXH không chỉ dựa vào nhãn P1, P2 hay P3. Cần xem khoản tiền đó có thuộc mức lương, phụ cấp hoặc khoản bổ sung thường xuyên, ổn định theo quy định hiện hành hay không. Doanh nghiệp không nên tự động coi mọi khoản P2 hoặc P3 là khoản không đóng BHXH.
Người lao động cần kiểm tra gì khi nhận offer lương 3P?
Hãy hỏi rõ tổng thu nhập mục tiêu, phần cố định, phần biến đổi, KPI hoặc tiêu chí P3, điều kiện nhận đủ thưởng, chu kỳ đánh giá P2 và mức lương ghi trong hợp đồng. Nếu doanh nghiệp chỉ đưa ra một con số thu nhập tối đa mà không giải thích cách tính, người lao động nên yêu cầu làm rõ trước khi nhận việc.
Người lao động nên yêu cầu giải thích rõ phần cố định, phần biến đổi, điều kiện hưởng và kết quả đánh giá. Doanh nghiệp cần đối chiếu chính sách với hợp đồng và dữ liệu thực tế trước mỗi kỳ thanh toán.
Căn cứ pháp lý: Điều 21, 33, 90–96, 102, 104, 127, 129 Bộ luật Lao động, tham khảo Văn bản hợp nhất 18/VBHN-VPQH; Điều 4 Nghị định 293/2025/NĐ-CP; Điều 31 Luật BHXH 2024 và Điều 7 Nghị định 158/2025/NĐ-CP. Công thức và số liệu trong bài là ví dụ quản trị, không thay thế việc xác định quyền lợi theo hồ sơ cụ thể.